폐업자 환급금 조회는 국세청 홈택스 [국세환급금 찾기]에서 로그인한 뒤 하며, 모바일은 손택스에서 같은 메뉴를 씁니다. 폐업한 사업자에게 환급금이 생기는 경우는 폐업 부가세 확정신고, 다음 해 5월 종합소득세 신고, 받아 가지 않은 미수령 환급금, 놓친 공제를 되찾는 경정청구 네 가지입니다. 다만 밀린 세금이 있으면 환급금으로 체납액부터 먼저 충당되고, 환급금 권리는 5년이 지나면 사라집니다.
폐업자 환급금 대상
‘폐업자 환급금’이라는 별도의 지원금이 있는 것은 아닙니다. 폐업 전후로 세금을 더 냈거나 돌려받을 세액이 생긴 경우가 모두 해당하며, 생기는 시점에 따라 네 가지로 나눠 볼 수 있습니다.
| 종류 | 생기는 경우 | 언제 |
|---|---|---|
| 폐업 부가세 환급 | 폐업 기간 매입세액(재료·설비 등)이 매출세액보다 많을 때 | 폐업 다음 달 25일 신고 후 30일 안 |
| 종합소득세 환급 | 중간예납·원천징수(3.3%)로 미리 낸 세금이 실제 세금보다 많을 때 | 다음 해 5월 신고 후 |
| 미수령 국세환급금 | 이미 환급이 결정됐는데 계좌가 없어 받지 못한 돈 | 생긴 때부터 5년 안 |
| 경정청구 환급 | 과거 신고 때 공제·감면을 빠뜨렸거나 세금을 더 낸 경우 | 법정신고기한 후 5년 안 |
개인지방소득세도 종합소득세와 함께 신고하므로, 종합소득세 환급이 생기면 지방소득세 환급도 따로 확인해야 합니다. 지방세 환급금은 위택스에서 조회합니다.
폐업 부가세 환급 기준
폐업하면 부가가치세 과세기간이 그날로 끝나고, 신고 기한도 일반 사업자보다 앞당겨집니다. 국세청 부가가치세 신고납부기한 안내를 보면 기준이 분명합니다.
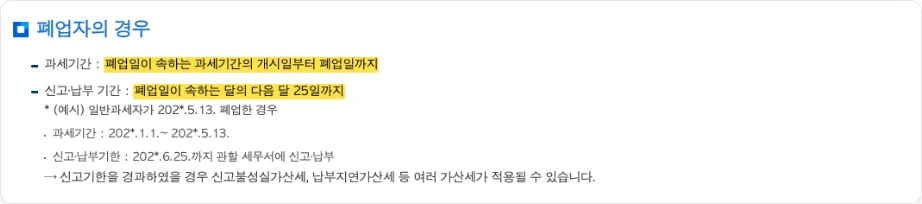
- 과세기간: 폐업일이 속한 과세기간의 시작일부터 폐업일까지입니다.
- 신고 기한: 폐업일이 속한 달의 다음 달 25일까지입니다. 5월 13일에 폐업했다면 6월 25일까지 신고합니다.
- 환급 시기: 부가가치세법 제59조에 따라 환급세액은 확정신고기한이 지난 후 30일 안에 돌려받습니다.

폐업할 때 남은 재고와 설비는 스스로에게 공급한 것으로 보아 과세표준에 포함됩니다. 매입세액을 공제받았던 재고가 많이 남아 있으면 환급이 줄거나 오히려 낼 세금이 생길 수 있습니다.
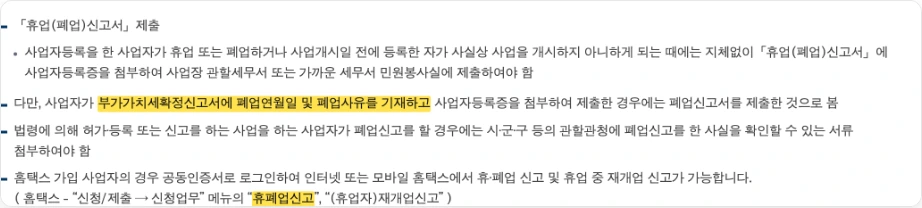
폐업 신고와 부가세 신고는 한 번에 처리할 수도 있습니다. 국세청 휴·폐업 신고 안내를 보면 부가세 확정신고서에 폐업 연월일과 사유를 쓰고 사업자등록증을 첨부하면 폐업신고서를 낸 것으로 봅니다. 홈택스에서는 [신청/제출 → 신청업무 → 휴폐업신고]로 합니다.
폐업자 환급금 조회 방법
폐업자 환급금 조회 순서
홈택스·손택스홈택스에 공동·금융인증서나 간편인증으로 로그인합니다. 폐업해도 개인 명의 홈택스 계정은 그대로 쓸 수 있습니다.
[국세환급금 찾기] 화면에서 본인 명의로 결정된 환급금과 지급 여부를 확인합니다. 국세청 누리집 하단 바로가기에서도 같은 화면으로 연결됩니다.
환급금이 있는데 지급되지 않았다면 환급받을 본인 명의 계좌를 등록하거나 바꿉니다. 폐업하면서 해지한 사업용 계좌로는 입금되지 않습니다.
위택스에서 개인지방소득세 환급금도 확인합니다.
국세환급금 통지서를 우편으로 받았는데 잃어버렸다면 홈택스에서 다시 출력할 수 있습니다. 출력 방법은 위 함께 보면 좋은 글의 통지서 출력 글에서 따로 다뤘습니다.
폐업자 환급금 조건
환급이 결정됐다고 전액이 그대로 들어오는 것은 아닙니다. 국세기본법 제51조에 세 가지 조건이 있습니다.
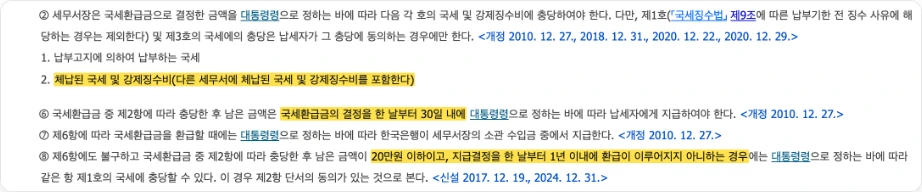
- 체납 세금 먼저: 밀린 국세가 있으면 다른 세무서 체납분까지 환급금에서 먼저 빼고 남은 돈만 줍니다. 폐업 과정에서 미납 세금이 있었다면 환급 조회 금액보다 실제 입금액이 적을 수 있습니다.
- 결정 후 30일: 충당하고 남은 금액은 환급을 결정한 날부터 30일 안에 지급합니다.
- 20만원 이하 1년: 남은 금액이 20만원 이하인데 지급 결정 후 1년 안에 받아 가지 않으면 앞으로 고지될 국세에 충당될 수 있습니다.
폐업자 환급금 5년 소멸시효
가장 중요한 기한은 5년입니다. 국세기본법 제54조는 환급금 권리를 행사할 수 있는 때부터 5년 동안 쓰지 않으면 소멸한다고 정합니다.
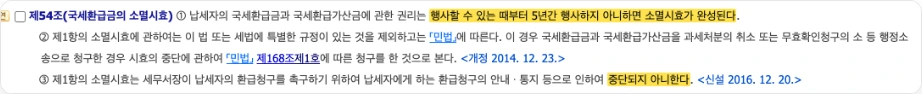
같은 조 ③항은 세무서의 환급 안내나 통지를 받았다고 해서 시효가 멈추지 않는다고 못 박고 있습니다. 안내 문자를 받고 미뤄 두면 그대로 기한이 지나므로, 받는 즉시 홈택스에서 계좌를 등록해야 합니다.
‘환급금 신청’ 링크가 담긴 문자를 받았다면 링크를 누르지 말고 홈택스에 직접 접속하거나 국세상담센터(국번 없이 126)로 확인하는 것이 안전합니다.
폐업 후 경정청구
폐업 전 신고에서 공제를 빠뜨렸거나 세금을 더 낸 사실을 뒤늦게 알았다면 경정청구로 돌려받습니다. 국세기본법 제45조의2에 따라 법정신고기한이 지난 뒤 5년 안에 할 수 있고, 폐업했다고 해서 청구할 수 없는 것은 아닙니다. 홈택스에서 직접 하거나, 장부와 증빙을 챙겨 관할 세무서에 냅니다.
| 상황 | 확인할 것 |
|---|---|
| 폐업 부가세 신고 때 매입 세금계산서를 빠뜨림 | 해당 과세기간 부가세 경정청구 |
| 종합소득세 신고 때 공제·감면 누락 | 해당 연도 종합소득세 경정청구 |
| 원천징수(3.3%)만 되고 신고를 안 함 | 5월 종합소득세 신고(기한 후 신고) |
폐업 점포 철거비 등 폐업 소상공인 지원은 세금 환급과 다른 정부 지원사업입니다. 지원 여부와 금액은 소상공인24의 희망리턴패키지 공고에서 확인합니다.
폐업자 환급금 자주 묻는 질문
Q1 폐업자 환급금은 어디서 조회합니까?
Q2 폐업하면 부가세는 언제까지 신고합니까?
Q3 폐업 부가세 환급은 언제 들어옵니까?
Q4 환급 조회 금액보다 적게 들어온 이유는 무엇입니까?
Q5 폐업자 환급금은 언제까지 받아야 합니까?
Q6 사업용 계좌를 해지했는데 환급은 어떻게 받습니까?
Q7 폐업한 뒤에도 경정청구가 됩니까?
Q8 20만원 이하 환급금은 그냥 두어도 됩니까?
폐업자 환급금 요약
- 폐업자 환급금은 폐업 부가세, 5월 종합소득세, 미수령 환급금, 경정청구에서 생기며 홈택스 국세환급금 찾기에서 조회합니다.
- 폐업 부가세는 폐업일 다음 달 25일까지 신고하고, 환급은 확정신고기한 후 30일 안에 받습니다.
- 체납 국세가 있으면 먼저 충당되고, 20만원 이하는 1년 안에 받지 않으면 다른 국세에 충당될 수 있습니다.
- 환급금 권리는 5년이 지나면 사라지고, 안내 통지로는 기한이 멈추지 않으므로 바로 계좌를 등록합니다.
이런 글도 읽어보세요